文정부 이후 지속 감소…현 정부서도 규제 강화
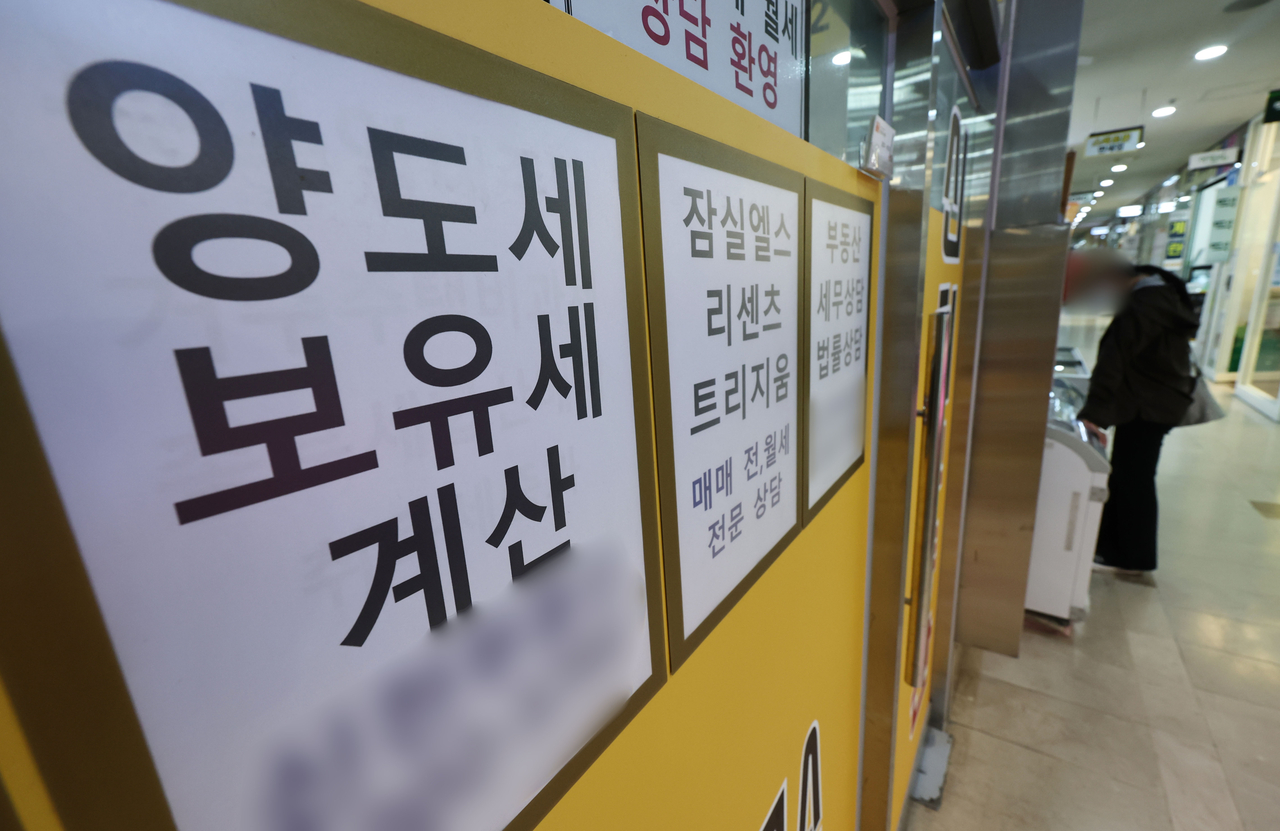 |
| 양도세와 보유세를 계산한다는 광고지가 붙은 서울 송파구 공인중개사무소 모습. [연합] |
[헤럴드경제=윤성현 기자] 전국 집합건물 소유자 가운데 2개 이상을 보유한 다소유자 비중이 약 8년 만에 15%대로 떨어진 것으로 나타났다. 현 정부의 대출 규제와 양도소득세 중과 재개, 세제개편안까지 더해지면서 ‘똘똘한 한 채’ 선호 현상이 심화했다는 분석이 나온다.
11일 법원 등기정보광장에 따르면 지난 9월 기준 전국 집합건물 다소유지수는 15.980을 기록했다. 지난해 12월 16.381과 비교하면 9개월 만에 0.401포인트 하락한 수치다. 다소유지수가 15%대를 기록한 것은 2018년 10월(15.95) 이후 약 8년 만이다.
집합건물 다소유지수는 전체 집합건물 소유명의인 가운데 2개 이상의 집합건물을 소유한 명의인이 차지하는 비율을 나타낸다. 아파트뿐 아니라 오피스텔과 연립·다세대주택 등도 포함된다.
다소유지수는 2020년 8월 16.69로 정점을 찍은 이후 장기적인 하락 흐름을 보여왔다. 특히 올해 들어 감소세가 이어지면서 16% 선마저 무너졌다. 다소유자 가운데 가장 큰 비중을 차지하는 2개 소유명의인 지수도 지난 9월 11.057까지 떨어졌다. 지난해 12월 11.307보다 0.250포인트 낮은 수준으로, 지난해 6월 11.357을 기록한 이후 하락 흐름이 이어지고 있다.
다소유지수의 장기적인 하락 배경에는 문재인 정부 당시 시행된 다주택자 규제 강화가 지목된다. 당시 정부는 주택가격 상승세를 억제하기 위해 다주택자의 주택 취득과 보유, 처분 전반에 걸쳐 규제를 강화했다.
2020년 당시 정부는 6·17 대책을 통해 주택 매매·임대사업자의 주택담보대출을 원칙적으로 금지하고 규제지역에서 주택담보대출을 이용해 주택을 구입하는 경우 기존 주택 처분 및 신규 주택 전입 요건을 강화했다.
이어 7·10 대책에서는 다주택자에 대한 세금 부담을 대폭 높였다. 3주택 이상 보유자와 조정대상지역 2주택자의 종합부동산세 최고세율을 기존 3.2%에서 6.0%로 인상하고, 주택 취득세도 2주택자는 최대 8%, 3주택 이상자는 최대 12%로 높였다. 다주택자 양도소득세 중과세율도 상향해 2021년 6월부터 적용했다.
하지만 다주택자 양도세 중과는 2022년 5월 윤석열 정부 출범과 함께 한시적으로 유예됐다. 당시 정부는 다주택자의 세금 부담을 낮춰 주택 매물 출회를 유도한다는 취지로 조정대상지역 내 다주택자에 대한 양도세 중과를 배제했다. 이후 올해 5월 9일까지 약 4년간 이어졌다.
다주택자를 겨냥한 규제 기조는 이번 정부에서 맥락을 이어가고 있다. 지난해 6·27 대출 규제를 통해 수도권과 규제지역에서 다주택자의 추가 주택 구입 목적 주택담보대출을 원칙적으로 금지했다. 같은 해 10·15 대책에서는 서울 전역과 경기도 일부 지역을 토허구역으로 지정하면서 주택 취득에 따른 실거주 의무도 확대했다.
올해 2월에는 다주택자 양도소득세 중과 재개 방침이 확정되면서 보유 주택 처분을 둘러싼 셈법도 복잡해졌다. 정부는 지난 2월 12일 관계부처 합동 발표를 통해 2022년 5월부터 시행해 온 다주택자 양도세 중과 유예를 5월 9일 종료하기로 확정했다. 이에 따라 5월 10일부터 조정대상지역 내 2주택자는 기본세율에 20%포인트, 3주택 이상 보유자는 30%포인트를 가산하는 중과세율이 다시 적용됐다.
지난 8월 3일 발표한 세제개편안도 다주택자들의 보유 전략을 바꾸는 변수로 작용할 전망이다. 정부는 종합부동산세 과세 체계를 주택 수 중심에서 보유 주택가액과 실거주 여부 중심으로 개편하기로 했다. 실거주 1주택자의 기본공제액은 기존 12억원에서 14억원으로 높이는 반면 비거주 1주택자는 9억원으로 낮추는 방안이다. 다주택자 등 나머지 개인에 대해서는 기본공제액 4억원에 전체 보유 주택가액 중 실거주 주택이 차지하는 비중에 따라 최대 5억원을 추가 공제하는 방식이다.
다만 정부는 세제개편안에서 다주택자의 매물 출회를 유도하기 위해 2027~2028년 양도세 중과를 한시적으로 완화하는 방안도 마련했다. 실거주 목적의 주택 보유에 세제 혜택을 집중하면서도 다주택자에게는 일정 기간 주택을 처분할 기회를 부여하겠다는 취지다. 세제개편안의 주요 내용은 향후 입법 절차를 거쳐 단계적으로 적용될 예정이다.
다주택자 비중 감소가 반드시 주택시장 안정으로 이어지는 것은 아니라는 지적도 나온다. 고준석 연세대 상남경영원 교수는 “다주택자가 감소하는 과정에서 매물 잠김과 전세난이 발생하고 외곽지역 집값이 급등하는 등 연쇄적인 부작용이 나타났다”며 “이미 보유 부담을 견디지 못한 다주택자들이 상당수 주택을 처분한 만큼, 추가적인 매물 출회를 유도할 유인책이 마련되지 않는다면 앞으로 다주택자 매물이 더 늘어나기는 어려울 것”이라고 예상했다.
 |