 |
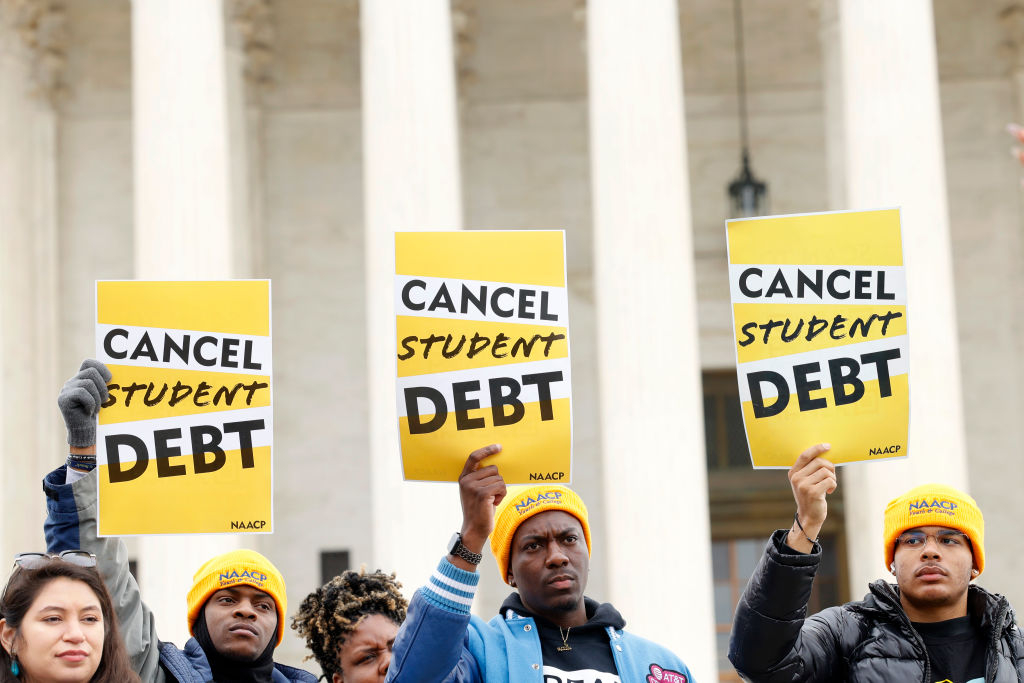
| 지난 2023년 미국 연방대법원 앞에서 학자금 대출을 받은 이들이 ‘학자금 부채 탕감을 위한 민중 집회’를 열었다. [게티이미지] |
[헤럴드경제=도현정 기자]빚을 안고 시작한 이들과 빚 없이 홀가분하게 출발한 이들의 차이가 은퇴 자금을 2배 가까이 벌어지게 하는 것으로 나타났다.학자금 대출이 있는 사람은 대출 없이 학업을 마치고 사회생활을 시작한 사람보다 은퇴 연금 저축액이 최대 45% 적다는 연구 결과가 나왔다.
미국의 공공정책 연구기관인 직원복지연구소(Employee Benefit Research Institute, EBRI)가 최근 발간한 보고서에 따르면 미국의 대표적인 확정기여형(DC) 은퇴연금인 401k 가입자 중 학자금 대출이 있는 그룹은 대출 없는 그룹보다 계좌 잔액이 크게 적었다.
학자금 대출 유무에 따른 잔액 격차는 가입자 연령이 40대일때 가장 컸다. 40대 가입자들의 은퇴 계좌 잔액 중앙값을 보면 학자금 대출이 있는 이들이 대출 없는 이들보다 45%나 적었다.
401k는 미국의 대표적인 기업 연금 제도로, 매달 근로자의 급여에서 일정 금액을 떼어 적립하고 고용주가 매칭 펀드(추가금)를 보태 운용하는 것이다. 아무래도 학자금 대출을 안고 사회생활을 시작하는 이들은 급여에서 많은 금액을 적립하기 어렵다 보니, 대출 없는 이들보다 적립액이 적을 수밖에 없다. 이게 쌓이다 보면 40대쯤 계좌 잔액 차이가 최대치로 벌어진다는 게 EBRI의 연구 결과다.
다른 기관에서도 비슷한 결과가 나왔다. 피델리티 인베스트먼트의 내부 데이터에 따르면 학자금 대출이 있는 직원의 경우 은퇴 계좌 잔액이 대출 없는 직원에 비해 적었다. 연령대를 18~49세로 폭넓게 늘려보면 학자금 대출이 있는 직원의 잔액이 대출 없는 이들보다 20% 적은 것으로 나타났다. 적립을 장기화하면서 격차가 벌어진 50세 이상에서는 평균 30%나 차이가 났다.
그나마 지난 2024년 ‘보안 2.0법’이 발효되면서, 학자금 대출 상환액도 은퇴 계좌 매칭 대상에 포함되기 시작했다는 게 그나마 학자금 대출 유무에 따른 격차를 줄이는 요인이 되고 있다. 그러나 학자금 대출을 안고 사회생활을 시작하는 이들의 비율이 크게 늘었다는 점에서, 출발선의 차이가 은퇴 후 삶의 질을 가르는 결과를 개선해야 한다는 지적이 나오고 있다.
이번 보고서를 작성한 EBRI의 자산 복지 연구 책임자 크레이그 코플랜드는 블룸버그 통신에 “학자금 대출을 가진 개인의 비율은 20년 전보다 훨씬 크며, 그 부채 금액 또한 마찬가지”라면서 “이런 재정적 장애물은 실질적인 방식으로 근로자들의 저축을 감소시키고 있으며 이는 은퇴할 때까지 지속되는 것으로 보인다”고 말했다.
EBRI의 데이터에 따르면 25세부터 69세 사이의 401k 가입자 중 학자금 대출을 안고 있는 이들의 비율은 20%다. 25세부터 29세 사이의 401k 가입자로 범위를 좁혀보면 아직 학자금 대출을 털어내지 못한 이들의 비율이 35.7%나 된다. 뉴욕 연방준비은행에 따르면 지난 6월을 기준으로 총 학자금 부채는 1조6500억달러(약 2282조원)로, 이는 2016년 같은 달 대비 26% 증가한 수치다.