AI 속도조절 논쟁 속 메모리 수요 전망 관심
원·달러 환율 하락에 삼성·SK 눈높이 낮아져
HBM 매출 현황, 장기공급계약 체결 내용도 주목
 |
| 다음달 1일 새벽 미국 마이크론을 시작으로 삼성전자와 SK하이닉스 등 메모리 3사가 차례로 실적을 발표한다. |
[헤럴드경제=김현일 기자] 추석 연휴 이후 메모리 반도체 업계는 마이크론을 시작으로 본격적인 실적 발표에 돌입한다.
인공지능(AI) 모델 개발을 둘러싼 속도조절 논쟁으로 업계가 뒤숭숭한 가운데 메모리 빅3가 내놓을 성적표 및 향후 수요 전망에 관심이 쏠리고 있다.
26일 업계에 따르면 미국 마이크론은 한국시간으로 다음달 1일 오전 5시 30분 2026 회계연도 4분기(6~8월) 실적을 발표한다. 앞서 4분기 매출 가이던스로 제시한 490억~510억달러를 웃돌 지가 관심사다.
AI 서버 투자 확대 속 메모리 수요의 지속 가능성을 놓고 의견이 분분한 가운데 마이크론의 발표는 향후 메모리 업황의 향방을 가늠할 단서로 꼽힌다. 가이던스를 상회할 경우 AI 메모리 수요가 여전히 건재함을 보여주는 신호가 될 전망이다.
앞서 마이크론은 지난 6월 3분기(3~5월) 실적을 발표하면서 “2027년 이후에도 메모리 공급 부족이 지속될 것”이라며 여전히 AI 수요가 견조함을 강조한 바 있다.
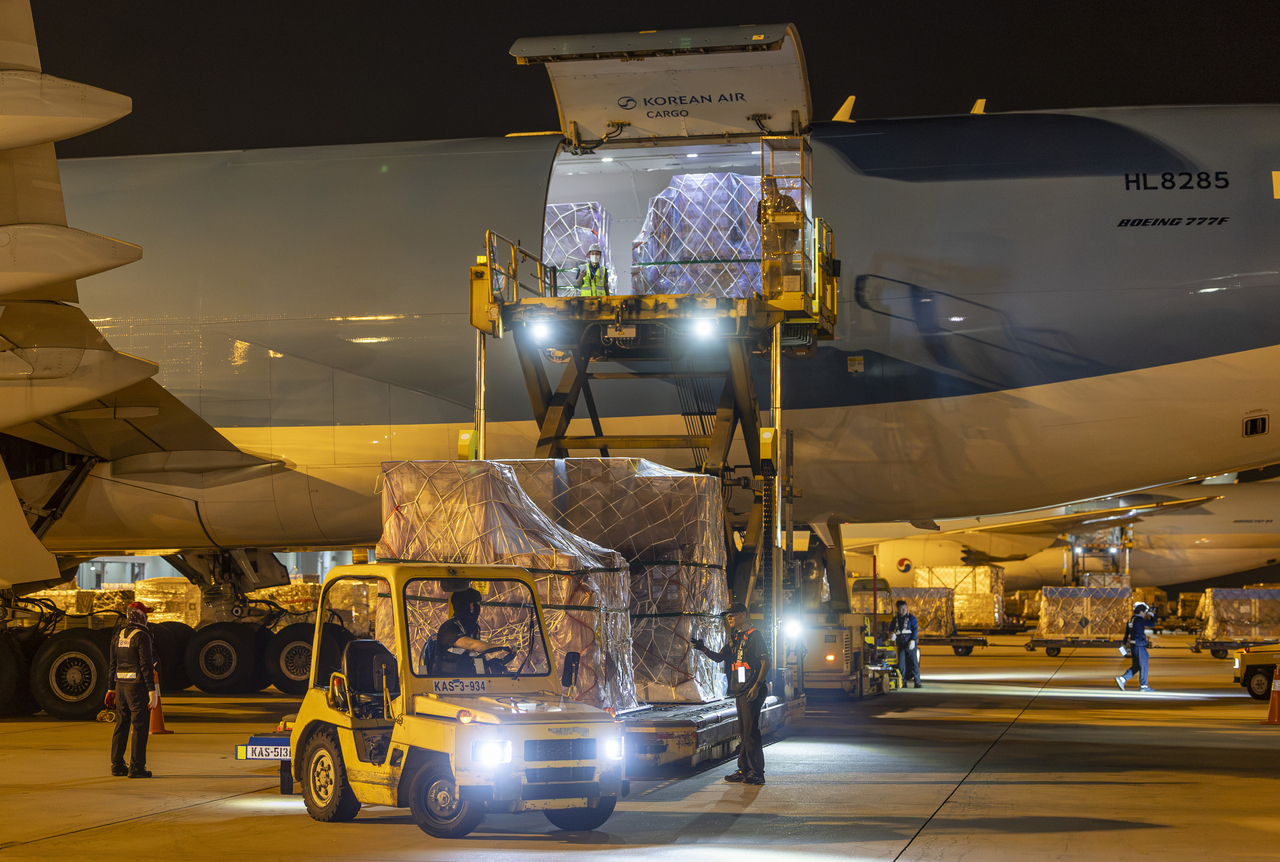 |
| 지난 6월 30일 인천국제공항 대한항공 화물터미널에서 관계자들이 삼성전자와 SK하이닉스의 반도체를 항공기에 탑재하고 있다. [연합] |
삼성전자와 SK하이닉스 역시 3분기 사상 최고 분기 실적을 내놓을 것으로 예상된다. 금융정보업체 에프앤가이드는 삼성전자의 영업이익을 111조원, SK하이닉스는 78조원 수준으로 제시했다. 삼성전자의 경우 다음달 8일 3분기 잠정 실적을 발표할 것으로 점쳐진다.
시장은 3분기 원·달러 평균 환율 하락폭이 컸던 만큼 양사의 실적 눈높이를 최근 들어 낮추고 있다. 2분기 1500원을 돌파했던 환율은 이달 들어 1350원 수준까지 떨어졌다. 메모리 반도체 수출 대금을 달러로 받는 만큼 환율 하락 시 원화 환산액은 줄어들게 된다.
키움증권은 이에 따라 기존 122조원으로 제시했던 삼성전자 3분기 영업이익 예상치를 107조원으로 낮춰 잡았다. 씨티증권도 SK하이닉스의 3분기 영업이익 전망을 76조7000억원에서 74조원으로 소폭 조정했다.
최근 빅테크 기업들이 AI 속도조절론을 언급하면서 메모리 수요의 폭발적인 성장을 더 이상 기대하기 어렵다는 목소리가 나오는 상황이다. 지금의 메모리 공급난과 가격 상승세가 언제까지 지속될 지 메모리 3사가 제시할 의견에 관심이 쏠린다.
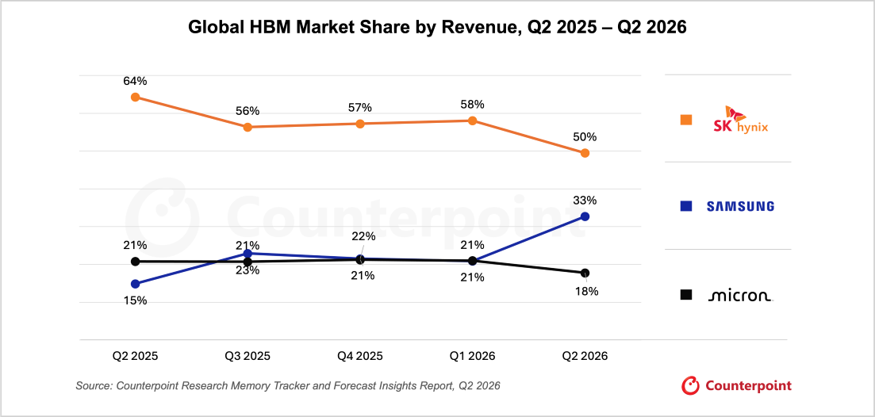 |
| 삼성전자·SK하이닉스·마이크론의 글로벌 HBM 시장 점유율 추이. [카운터포인트리서치 자료] |
이민희 BNK투자증권 연구원은 “메모리 가격이 더 이상 오르기 힘들고 수요 탄력이 떨어지는 반면, 오히려 생산업체들은 장기 수요를 낙관하며 공격적으로 증설에 나서 메모리 수급 방향이 안 좋아 보인다”고 분석했다.
메모리 3사가 밝힐 고대역폭 메모리(HBM) 매출 현황과 추가 장기공급계약 체결 내용도 관심사다.
앞서 삼성전자와 마이크론은 HBM 시장 점유율을 D램 시장 점유율 수준으로 끌어올리겠다고 밝힌 바 있다.
시장조사기관 카운터포인트리서치에 따르면 2분기 SK하이닉스의 HBM 시장 점유율(매출 기준)은 50%, 삼성전자 33%, 마이크론 18%순이다.
6세대 제품인 HBM4부터 본격 추격에 나선 삼성전자는 3분기 HBM4 매출이 2분기 대비 3배 이상 늘고, 하반기 HBM4 매출은 전체 HBM 매출의 60%를 상회할 것으로 보고 있다.
카운터포인트리서치는 삼성전자가 HBM4 출하를 본격 확대하면서 시장 점유율이 계속 늘어날 것으로 예상해 향후 3사의 HBM 전략에 관심이 모아진다.
 |