연체 위험 상승에 가입자 급증
금감원, 한도제한계좌 제도 정비
 |
#경기도에서 10평 남짓한 식당을 운영하는 40대 이모 씨. 코로나19 이후 경영난으로 그동안 받은 카드론과 사업자대출을 연체한 지 9개월이 넘었다. 빚을 갚지 못하자 주거래 통장이 압류됐고, 그나마 일부 들어오는 수입마저 압류되면서 월세는 물론 초등학생 자녀의 현장학습비도 몇 차례 밀렸다.
최근 지인에게 어려움을 호소하던 중 듣게 된 ‘생계비 계좌’의 존재. 통장을 만들기만 하면 250만원까지는 압류 없이 마음 놓고 쓸 수 있다고 한다. 덕분에 주거비, 교육비 등 최소한의 생활자금을 확보한 이 씨. 심리적으로도 안정을 찾으며 채무조정 절차도 차분히 진행할 수 있게 됐다.
사업자금이나 가계 빚을 연체해 생활고를 겪는 서민들 사이에서 ‘생계비 계좌’가 빠르게 늘고 있다. 매월 250만원까지 채권자의 압류로부터 보호받을 수 있다는 장점에 출시 7개월 만에 약 70만명이 계좌를 개설한 것으로 나타났다. 시장금리 상승 등으로 빚을 갚지 못하는 차주가 늘고 있는 만큼 생계비 계좌를 찾는 수요도 더욱 증가할 것으로 전망된다. 금융당국과 금융권 역시 포용금융 차원에서 제도 개선을 준비하고 있다.
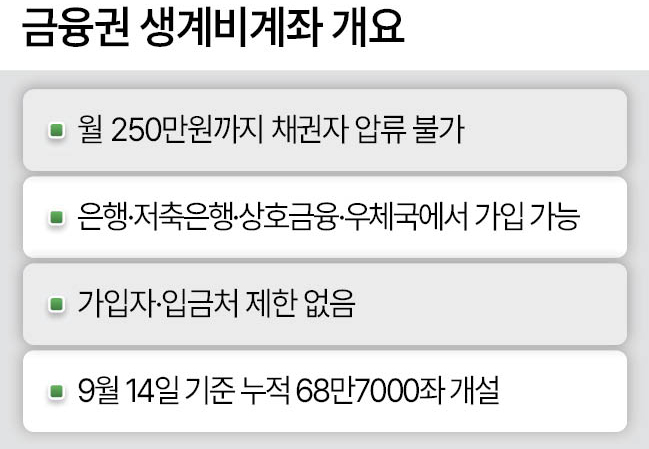
21일 헤럴드경제 취재를 종합하면 14일 기준 생계비 계좌 누적 개설 건수는 68만7000개로 집계됐다. 2월 1일 개설이 시작된 이후 빠르게 늘어 6월 23일 50만개를 넘어섰다. 생계비 계좌는 매월 250만원 한도에서 압류 걱정 없이 자유롭게 돈을 보관하고 사용할 수 있는 통장이다. 계좌에 예치된 자금은 민사집행법상 압류금지채권으로 분류돼 채권자의 압류로부터 보호된다.
시중은행과 인터넷전문은행 등 1금융권을 비롯해 저축은행, 상호금융, 우체국에서 1인당 1개만 개설할 수 있다. 저축성 계좌인 만큼 소액이지만 이자 수익도 얻을 수 있다. 1월 압류금지 최저금액을 월 185만원에서 250만원으로 상향하는 민사집행법이 국회 문턱을 넘으면서 제도화했다.
기존 연금안심통장과 행복지킴이통장 등 압류방지통장은 연금이나 정부지원금 수급자 등 일정한 자격을 갖춰야 한다. 입금할 수 있는 돈도 연금이나 수급 급여 등으로 제한된다. 반면 생계비 계좌는 가입 대상과 자금 출처에 별도 제한이 없어 누구나 개설할 수 있다.
금리 상승으로 취약차주의 연체 위험이 커지면서 수요는 더 늘어날 전망이다. 한국은행에 따르면 금융권의 신용대출 등 기타대출 연체율은 지난해 말 1.87%에서 올해 1분기 말 2.04%로 올랐다. 카드사와 저축은행 등 서민금융업권은 같은 기간 2.77%에서 3.08%로 상승했다.
사업에 실패한 부모의 빚 1억3000만원을 갚던 30대 최모 씨도 생계비 계좌로 한숨을 돌렸다. 음식점 아르바이트와 공사장 일용직을 병행하다 건강 악화로 일을 쉬면서 카드론과 신용대출을 연체했고 계좌까지 압류됐다. 이후 카카오뱅크의 생계비 계좌를 개설한 최씨는 “다시 일을 시작했고 빚도 조금씩 줄이고 있다”고 말했다.
금융감독원도 이용 불편 개선에 나섰다. 이미 은행에 한도제한계좌가 있는 고객도 생계비 계좌를 추가로 만들 수 있도록 은행권에 가이드라인을 내렸다. 보이스피싱 등에 연루돼 계좌가 정지됐더라도 생계비 보호 필요성이 명확하게 입증되면 계좌를 개설할 수 있도록 하는 방안도 추진한다.
내년부터는 ‘생계비 계좌 분리 송금’ 제도도 시행될 예정이다. 현재는 월 한도인 250만원을 초과한 금액이 송금되면 입금 자체가 차단된다. 앞으로는 송금액 가운데 250만원까지는 생계비 계좌에 넣고, 한도를 넘는 금액은 가입자가 미리 지정한 별도의 관리 계좌로 자동 이체한다. 법무부는 7월 이 같은 내용의 민사집행령 개정안을 입법예고했다. 서상혁 기자