 |
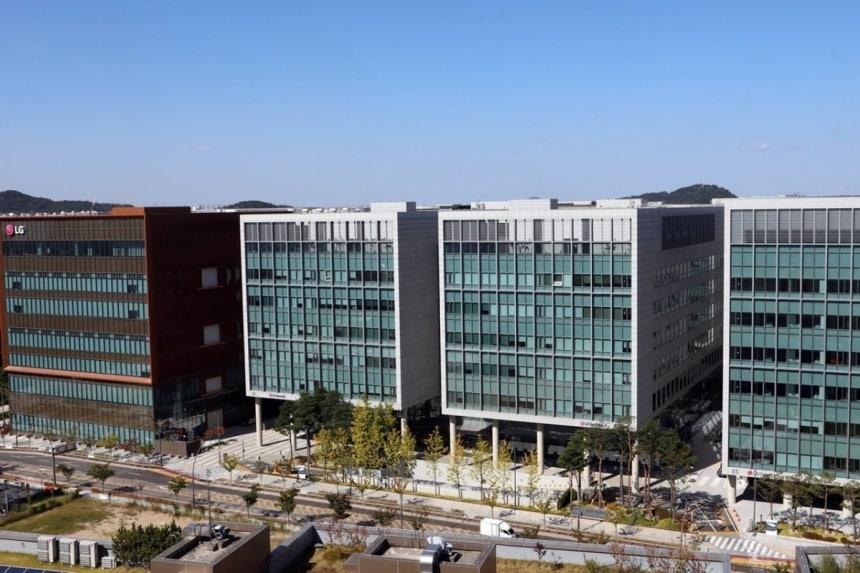
| LG이노텍 마곡본사 [사진, LG이노텍] |
[헤럴드경제=박영훈 기자] “신용 반대 물량 쏟아지겠다” (LG이노텍 개미)
“이러다 다 죽는다” (LG이노텍 개미)
주가 100만원을 넘는 이른바 ‘황제주’ 반열에 올랐던 LG이노텍이 무섭게 추락하고 있다. 사상 최대 실적과 수익성 구조 개선 기대감으로 올해 180만원이 넘었던 주가가 50만원대까지 폭락했다. 불과 3개월 동안 주가 하락폭이 -60%에 달한다. 극단적인 등락에 투자자들은 아우성이다.
14일 LG이노텍 주가는 전 거래일 대비 5% 넘게 하락하며, 51만4000원을 기록했다. 올해 상반기 거침없이 올랐던 LG이노텍 주가는 6월부터 급격한 하락세로 돌변했다.
6월 첫째 주에만 -20.44% 하락했고 7월 말에는 74만원대, 8월 중순에는 65만원대, 9월들어서는 50만원대까지 밀렸다.
2분기 호실적 발표에도 불구하고 글로벌 반도체들의 밸류에이션 하락, 상반기 급등에 따른 눈높이 부담, 부품 단가 인하(CR) 우려 등이 복합적으로 작용한 결과로 보인다.
LG이노텍은 2분기 매출 5조 5272억원, 영업이익 2458억원을 기록했다. 특히 2분기 영업이익은 전년보다 2057% 증가한 수치로, 시장 컨센서스(약 1800억 원대)를 30% 이상 상회하는 어닝 서프라이즈를 기록했다.
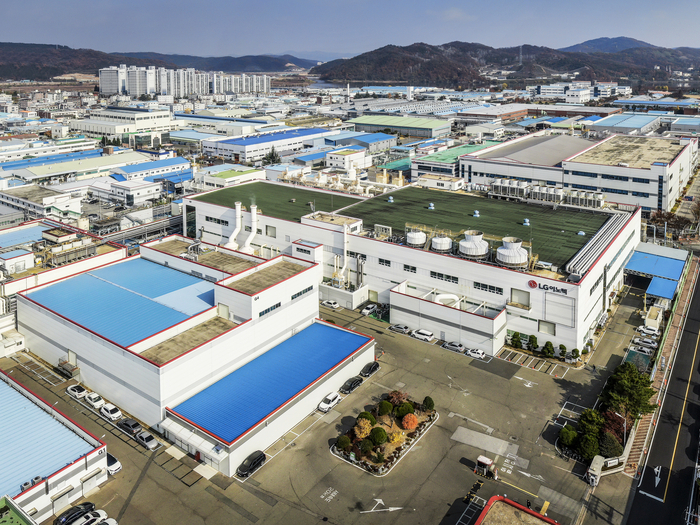 |
| LG이노텍 구미 공장 [사진, LG이노텍] |
삼성전자, SK하이닉스와 비교해도 LG이노텍 주가 하락폭이 너무 크다 보니, 투자자들은 큰 손실을 보고 있다. 100만원대에 물려 있는 투자자들이 상당수인 것으로 전해졌다.
호실적에도 불구하고 최근에는 목표주가를 오히려 낮추는 움직임도 나타나고 있다. NH투자증권은 최근 글로벌 IT 부품 업종 전반의 밸류에이션 하락을 반영해 LG이노텍의 목표주가를 기존 120만원에서 100만원으로 16.7% 하향 조정했다. 최근 주가 부진의 배경으로 메모리 반도체 가격 상승에 따른 스마트폰 부품 단가 인하(CR) 우려를 지목했다.
황지현 NH투자증권 연구원은 “최근 동종업계(피어) 멀티플 하락을 반영해 목표주가를 조정했다”라며 “견조한 실적 성장과 기판 업종 평균 대비 낮은 밸류에이션을 감안하면 투자 매력은 충분하다”라고 평가했다.
현대차증권도 목표주가는 기존 145만원에서 103만원으로 29% 하향했다.
그럼에도 현재 주가 급락은 매수 기회라는 의견도 나온다. 조대형 DS투자증권 연구원은 “최근 주가하락은 비중 확대 기회”라며 “우려대비 견조한 실적 흐름에 고부가 기판 수주 본격화로 투자 매력도는 올라 갈 것으로 기대한다”고 말했다. 그러면서 목표주가 130만원을 제시했다.